Wer in der Gastronomie profitabel arbeiten will, muss seine Food Costs im Griff haben. Doch viele Betriebe wissen nicht genau, wie hoch ihr tatsächlicher Wareneinsatz ist – geschweige denn, wie sie ihn systematisch senken können. In diesem Guide erfährst du alles über die Food Cost Formula, wie du sie berechnest, welche Richtwerte für deinen Betriebstyp gelten und mit welchen Strategien du sofort Kosten sparst.
1. Was ist Food Cost?
Food Cost (deutsch: Wareneinsatz) bezeichnet die Gesamtkosten aller Lebensmittel und Getränke, die ein Gastronomiebetrieb für die Zubereitung seiner Gerichte einsetzt. Dazu zählen Rohwaren, Gewürze, Öle, Saucen und jede weitere Zutat, die auf dem Teller oder im Glas landet. Der Food Cost ist eine der wichtigsten Kennzahlen in der Gastronomie, weil er direkt beeinflusst, wie profitabel ein Betrieb arbeitet. Selbst kleine Abweichungen von wenigen Prozentpunkten können auf Jahressicht Tausende Euro Gewinn oder Verlust bedeuten. Der entscheidende Punkt: Wareneinsatz ist Verbrauch, nicht Einkauf. Einkauf ist nur Zufluss. Verbrauch entsteht erst durch “Anfangsbestand + Zugänge − Endbestand”. Ohne eine ordentliche Inventur am Periodenanfang und ‑ende bleibt jede Quote Schätzung.
Food Cost ist nicht dasselbe wie der Einkaufspreis. Er umfasst auch Schwund, Verderb, Fehlportionierung und Diebstahl – also die tatsächlichen Kosten, die anfallen, bis ein Gericht beim Gast ankommt.
Warum Food Cost so entscheidend ist
In einem typischen Restaurant entfallen 28 bis 35 Prozent des Umsatzes auf den Wareneinsatz. Zusammen mit den Personalkosten (25–35 %) bilden die Food Costs den größten Kostenblock. Wer hier nicht genau hinschaut, verliert schnell die Kontrolle über seine Marge.
2. Die Food Cost Formula im Detail
Es gibt mehrere Varianten der Food Cost Formula, je nachdem, ob du den Wareneinsatz für ein einzelnes Gericht, eine Periode oder als Prozentsatz vom Umsatz berechnen möchtest.
2.1 Basis-Formel: Food Cost pro Gericht
Food Cost pro Gericht = Summe aller Zutatenkosten
Addiere die Kosten jeder einzelnen Zutat in der exakten Portionsmenge
Beispiel: Ein Pasta-Gericht mit Zutaten im Wert von 3,20 € hat einen Food Cost von genau 3,20 €. Klingt simpel – wird aber komplex, wenn du 50+ Gerichte auf der Karte hast und jede Zutat korrekt auf die Portionsgröße herunterrechnen musst.
2.2 Food Cost Percentage Formula
Food Cost % = (Wareneinsatz ÷ Umsatz) × 100
Die wichtigste KPI: Welcher Anteil deines Umsatzes geht für Zutaten drauf?
Diese Formel ist der Goldstandard in der Branche. Wenn dein Restaurant in einem Monat 80.000 € Umsatz macht und 26.000 € für Lebensmittel ausgibt, liegt dein Food Cost Percentage bei 32,5 %.
2.3 Food Cost Formula für eine Periode
Perioden-Food-Cost = Anfangsbestand + Einkäufe – Endbestand
Berechne deinen tatsächlichen Verbrauch über einen definierten Zeitraum
Diese Formel berücksichtigt dein Lager und zeigt, was in einem bestimmten Zeitraum tatsächlich verbraucht wurde – unabhängig davon, wann du eingekauft hast.
📊 Praxisbeispiel: Anfangsbestand: 8.000 € | Einkäufe im Monat: 22.000 € | Endbestand: 6.500 € → Tatsächlicher Verbrauch = 8.000 + 22.000 – 6.500 = 23.500 €. Bei 75.000 € Umsatz ergibt das eine Food Cost Percentage von 31,3 %.
3. Food Cost Percentage – die wichtigste Kennzahl
Die Food Cost Percentage ist der prozentuale Anteil deines Umsatzes, der für den Wareneinsatz aufgewendet wird. Sie ist der zentrale KPI für jedes Gastronomie-Controlling und die Basis für deine Preiskalkulation.
Was sagt dir die Food Cost Percentage?
- Unter 28 %: Sehr gut – du arbeitest mit starker Marge oder hast ein Premium-Konzept
- 28–32 %: Gut – Branchendurchschnitt für Full-Service-Restaurants
- 32–38 %: Akzeptabel – typisch für Betriebe mit hohem Rohwarenanteil (z. B. Steakhouse, Sushi)
- Über 38 %: Kritisch – hier besteht dringender Handlungsbedarf
Wichtig: Die Food Cost Percentage allein sagt noch nicht, ob dein Betrieb profitabel ist. Ein Gericht mit 40 % Food Cost, das du für 45 € verkaufst, bringt dir 27 € Rohertrag – deutlich mehr als ein 25-%-Gericht für 12 € mit nur 9 € Rohertrag. Deshalb solltest du immer auch den absoluten Deckungsbeitrag im Blick behalten. Hier ein Blog zu diesem Thema.
4. Food Cost berechnen: Schritt für Schritt
So berechnest du deinen Food Cost systematisch – egal ob für ein einzelnes Gericht oder deinen gesamten Betrieb:
Schritt 1: Rezeptkosten ermitteln
Liste alle Zutaten eines Gerichts auf und berechne die Kosten pro Portion. Berücksichtige dabei den tatsächlichen Einkaufspreis (nicht den Listenpreis) und die exakte Menge, die in eine Portion fließt.
Schritt 2: Verkaufspreis bestimmen
Nimm den Netto-Verkaufspreis deines Gerichts (ohne MwSt.), denn nur dieser Betrag steht dir zur Deckung deiner Kosten zur Verfügung.
Schritt 3: Food Cost Percentage berechnen
Teile die Rezeptkosten durch den Netto-Verkaufspreis und multipliziere mit 100. Beispiel: Zutatenkosten 4,80 € ÷ Netto-VK 15,00 € × 100 = 32 % Food Cost.
Schritt 4: Soll-Ist-Vergleich
Vergleiche deinen berechneten (Soll-)Food-Cost mit dem tatsächlichen (Ist-)Verbrauch aus der Periodenformel. Die Differenz zeigt dir Verluste durch Schwund, Fehlportionierung oder Diebstahl.
Wichtig: Vergiss nicht die versteckten Kosten: Gewürze, Öle, Garnituren, Beilagen und Saucen werden häufig nicht in die Kalkulation aufgenommen, machen aber einen spürbaren Teil der Food Costs aus.
5. Food Cost Calculator – So nutzt du den Rechner
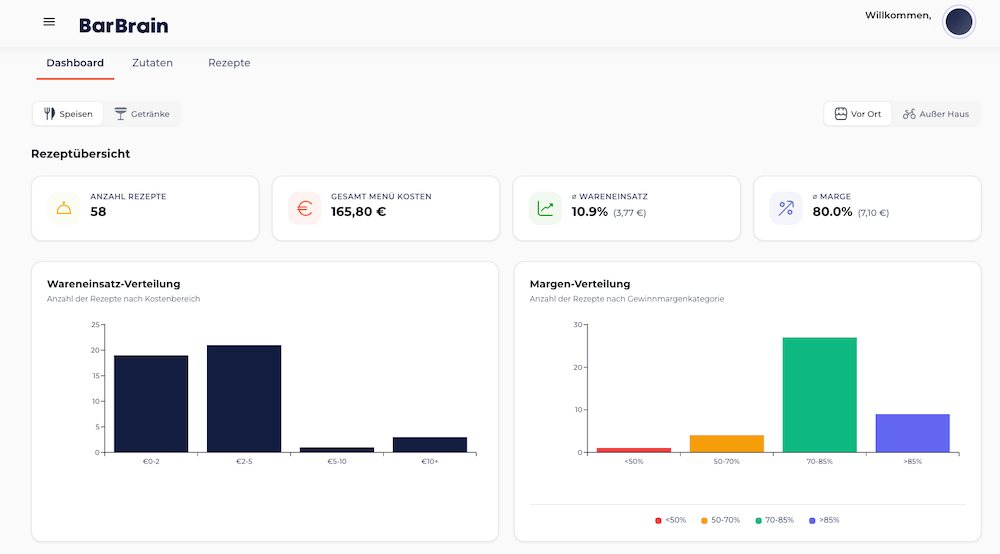
Ein Food Cost Calculator nimmt dir die manuelle Rechenarbeit ab. Du gibst Zutatenkosten und Verkaufspreis ein und erhältst sofort deine Food Cost Percentage. Professionelle Tools gehen noch weiter und berechnen automatisch den empfohlenen Verkaufspreis basierend auf deinem Ziel-Food-Cost.
Was ein guter Food Cost Calculator können sollte
- Rezeptkalkulation: Automatische Berechnung der Zutatenkosten pro Portion
- Preisvorschlag: Empfohlener Verkaufspreis basierend auf deinem Ziel-Food-Cost-Prozentsatz
- Szenario-Analyse: Was passiert mit deiner Marge, wenn Zutatpreise um 10 % steigen?
- Batch-Berechnung: Kalkulation für die gesamte Speisekarte auf einen Blick
6. Ideale Food Cost Percentage nach Restauranttyp
Es gibt keinen universellen idealen Food-Cost-Wert. Der Richtwert hängt stark von deinem Betriebstyp, Konzept und Standort ab. Die folgende Tabelle gibt dir Orientierung:
| Restauranttyp | Ideal Food Cost % | Erläuterung |
|---|---|---|
| Fast Food / QSR | 25–30 % | Hoher Durchsatz, günstige Zutaten, Standardisierung |
| Casual Dining | 28–32 % | Branchendurchschnitt, mittlere Preislage |
| Fine Dining | 30–35 % | Premium-Zutaten, höhere Verkaufspreise kompensieren |
| Steakhouse / Seafood | 35–40 % | Teure Kernprodukte, Marge über Beilagen & Getränke |
| Pizzeria / Pasta | 24–28 % | Günstige Basiszutaten (Mehl, Teig, Tomatensauce) |
| Café / Bäckerei | 25–30 % | Hohe Margen bei Kaffee, niedrigere bei Backwaren |
| Cloud Kitchen / Ghost Kitchen | 26–32 % | Keine Service-Fläche, aber Lieferkosten beachten |
| Bar / Cocktailbar | 18–24 % | Getränke haben generell niedrigere Food Costs |
Die ideale Food Cost Percentage ist nicht automatisch die niedrigste. Entscheidend ist der Deckungsbeitrag pro Gericht und dein Gesamtkonzept. Ein Fine-Dining-Restaurant mit 33 % Food Cost kann deutlich profitabler sein als ein Fast-Food-Laden mit 27 %.
7. Strategien zur Senkung deiner Food Costs
Du kennst jetzt deine Zahlen. Hier sind sieben bewährte Strategien, um deinen Food Cost nachhaltig zu senken:
Strategie 1: Präzise Rezeptkalkulation
Erstelle für jedes Gericht auf deiner Karte eine exakte Rezeptkarte mit Grammangaben und aktuellen Einkaufspreisen. Ohne diese Basis ist jede weitere Optimierung Glückssache. Aktualisiere die Kalkulation mindestens monatlich.
Strategie 2: Portionskontrolle
Verwende Waagen, Portionier-Löffel und standardisierte Gefäße. Eine Abweichung von nur 20 g pro Portion bei Lachs (22 €/kg, also rund 0,44 €) summiert sich bei 50 Portionen pro Tag auf rund 660 € im Monat.
Strategie 3: Lieferantenverhandlung & Preisvergleich
Vergleiche regelmäßig Preise zwischen mindestens zwei bis drei Lieferanten. Verhandle bei großen Positionen Mengenrabatte und prüfe saisonale Alternativen. Bereits 5 % Einkaufsersparnis wirkt sich direkt auf deine Marge aus.
Strategie 4: Menü-Engineering
Analysiere deine Speisekarte nach Rennern und Pennern (wie hier in unserem Blog). Pushe margenstarke Gerichte durch bessere Platzierung auf der Karte und entferne Low-Performer, die hohe Food Costs bei geringer Nachfrage haben.
Strategie 5: Schwund und Verderb reduzieren
Führe ein striktes FIFO-System (First In, First Out) ein. Überwache täglich Kühlung und Lagertemperaturen. Nutze Cross-Utilization: Überreste vom Mittagsmenü werden zur Suppe oder Tagesempfehlung am Abend.
Strategie 6: Regelmäßige Inventur
Führe mindestens monatlich eine Inventur durch. Nur so kannst du deinen tatsächlichen Verbrauch mit dem Soll-Verbrauch abgleichen und Abweichungen früh erkennen.
Strategie 7: Digitale Tools einsetzen
Moderne Food Cost Software automatisiert Kalkulation, Bestandsführung und Bestellwesen. Du siehst in Echtzeit, wo deine Kosten stehen, erhältst Warnungen bei Preisschwankungen und sparst Stunden an manueller Arbeit pro Woche.
Quick Win: Starte mit Strategie 1 und 6: Rezepte kalkulieren und regelmäßig Inventur machen. Diese beiden Maßnahmen sind die Grundlage für jede weitere Optimierung.
8. Food Cost Control: Methoden für den Alltag
Food Cost Control bedeutet, den Wareneinsatz nicht nur einmal zu berechnen, sondern kontinuierlich zu überwachen und zu steuern. Hier sind die wichtigsten Methoden:
Soll-Ist-Analyse
Vergleiche monatlich deinen theoretischen Food Cost (basierend auf Rezeptkarten und Verkaufszahlen) mit dem tatsächlichen Verbrauch. Die Differenz – oft als „Varianz“ bezeichnet – zeigt dir, wo Geld verloren geht.
Daily Food Cost Tracking
Erfasse täglich Einkäufe und Umsatz, um deinen Running Food Cost zu berechnen. So erkennst du Probleme sofort und nicht erst am Monatsende, wenn es zu spät ist, gegenzusteuern.
Waste-Tracking
Führe ein Abfallprotokoll. Notiere, was weggeworfen wird, warum und in welcher Menge. Häufige Ursachen sind Überproduktion, falsche Lagerung und abgelaufene Ware. Die Daten helfen dir, gezielt gegenzusteuern.
Supplier Price Monitoring
Verfolge die Preisentwicklung deiner Top-20-Zutaten (die oft den Großteil deiner Einkaufskosten ausmachen). Reagiere proaktiv auf Preiserhöhungen durch Portionsanpassung, Menüwechsel oder Lieferantenwechsel.
9. Was zählt überhaupt in den Wareneinsatz?
Bevor du optimierst, muss die Abgrenzung stimmen. Wer Posten mitrechnet, die nicht hineingehören, bläht die Quote künstlich auf und optimiert anschließend am falschen Ende.
| Position | Gehört in den Wareneinsatz? | Begründung |
|---|---|---|
| Eingangsrechnungen Speisen & Getränke | Ja | Direkter Verbrauchsbezug |
| Verpackung (To-Go-Becher, Servietten) | Nein | Eigene Kostenart „Verpackung & Hilfsstoffe“ |
| Mitarbeiterverpflegung | Nein | Personalkosten — sonst künstlich erhöhte Quote |
| Schwund & Bruch | Separat erfassen | Wird als Differenz aus Soll- und Ist-Bestand sichtbar |
| Reinigungsmittel, Bar-Tools | Nein | Betriebsbedarf, gehört in Sachkosten |
| Promotion-Drinks, Bewirtung | Nein | Marketingkosten — sonst wird die Marge falsch gelesen |
| Eigenverbrauch Inhaber | Nein | Privatentnahme, separate Buchung |
10. Wareneinsatz in der Bar: eigene Benchmarks
Die bisherigen Richtwerte beziehen sich auf Speisen. Der Getränkebereich folgt einer anderen Logik: höhere Rohmargen, dafür deutlich empfindlicher gegenüber Portionierung. Ein Prozentpunkt Abweichung entsteht in der Küche über Wochen, hinter der Bar über ein Wochenende.
| Warengruppe | Zielkorridor | Kritisch ab | Worauf es ankommt |
|---|---|---|---|
| Bar / Cocktail-Konzept gesamt | 18–22 % | > 25 % | Spirituosen-Marge zieht die Gesamtquote nach unten |
| Bier vom Fass | 20–25 % | > 28 % | Eichung und Schankverlust einrechnen |
| Wein offen | 22–30 % | > 35 % | Oxidationsanfällige Sorten im Glasausschank |
| Wein Flasche | 28–38 % | > 42 % | Margenpotenzial über Empfehlung am Tisch |
| Spirituosen (4 cl Standard) | 12–18 % | > 22 % | Pour-Disziplin entscheidet alles |
| Signature-Cocktails | 15–22 % | > 25 % | Premium-Spirits drücken die Quote nach oben |
| Alkoholfreie Getränke | 15–20 % | > 25 % | Frischsäfte deutlich teurer als Postmix |
| Hotel-F&B (Vollverpflegung) | 30–35 % | > 38 % | Frühstücksbuffet ist der größte Einzelhebel |
11. Pour Cost: die Quote auf Drink-Ebene
Die Wareneinsatzquote betrachtet den Betrieb als Ganzes. Für die Steuerung hinter der Bar braucht es die Detailansicht: den Pour Cost, also die Wareneinsatzquote pro Produkt.
Pour Cost (%) = Materialkosten je Einheit ÷ Verkaufspreis netto × 100
Beispiel Negroni: 3 cl Gin (1,80 €) + 3 cl Vermouth (0,90 €) + 3 cl Campari (1,50 €) + Garnitur (0,30 €) ergeben 4,50 € Materialkosten. Bei einem Verkaufspreis von 14,00 € brutto – netto 11,76 € bei 19 % USt. – liegt der Pour Cost bei 38,3 %. Für einen Klassiker mit hochwertigen Komponenten ist das vertretbar, für die gesamte Karte wäre es zu hoch. Die Mischung macht den Schnitt: im Durchschnitt sollten Cocktails zwischen 18 und 25 % liegen.
Ein freihändiger 5-cl-Pour statt der kalkulierten 4 cl entspricht 25 % mehr Rohstoffkosten pro Drink. Auf 200 Cocktails an einem Wochenende sind das rund 80 € verschenkte Marge – pro Wochenende.
Pour Cost gegen tatsächlichen Wareneinsatz
Pour Cost und Wareneinsatz werden im Bar-Geschäft oft synonym verwendet. Sie sind es nicht. Der Pour Cost ist ein kalkulierter Wert: was eine Portion laut Rezeptur kosten müsste. Der Wareneinsatz ist ein gemessener Wert: was tatsächlich aus dem Lager verschwunden ist – inklusive Schankverlust, Bruch, Verkostung, Personalkonsum und Diebstahl.
Die Differenz zwischen beiden ist die eigentliche Steuerungsgröße. Ein Betrieb mit kalkuliertem Pour Cost von 19,5 % und gemessenem Wareneinsatz von 25 % verliert 5,5 Prozentpunkte an Stellen, die niemand bucht. Bei 600.000 € Nettoumsatz sind das 33.000 € im Jahr.
12. Wareneinsatz und Finanzamt
Der Wareneinsatz ist nicht nur eine Steuerungsgröße, sondern auch eine steuerliche Position. Bei einer Betriebsprüfung erwartet das Finanzamt plausible, dokumentierte Werte. Stark schwankende oder branchenuntypische Quoten lösen Nachfragen aus – im ungünstigen Fall Schätzungen, gegen die sich schwer argumentieren lässt.
Drei Anforderungen entscheiden über Prüfungssicherheit: lückenlose Inventurprotokolle mit Datum und verantwortlicher Person, eine nachvollziehbare Bewertungsmethode (in der Regel Einkaufspreis netto) und die Dokumentation aller Schwund- und Bruchbuchungen mit Begründung. Was das Finanzamt konkret sehen will, steht im Beitrag zu Betriebsprüfungen in der Gastronomie.
Die drei häufigsten Rechenfehler
Einkauf statt Verbrauch. Wer die Eingangsrechnungen einer Periode als Wareneinsatz nimmt, ignoriert die Bestandsveränderung. In Aufbauphasen rechnet sich der Betrieb damit ärmer, beim Abverkauf von Lagerware reicher, als er ist.
Inventur ohne Stichtagsdisziplin. Wird an einem Standort am 30., am anderen am 2. des Folgemonats gezählt, sind die Werte nicht mehr vergleichbar. Der Stichtag muss fix sein, idealerweise nach Geschäftsschluss desselben Tages.
Brutto und netto vermischt. Der Einkauf wird netto erfasst, der Umsatz teilweise brutto übernommen. Das verzerrt die Quote um die Mehrwertsteuer – in der Gastronomie je nach Position um 7 bis 19 % (relativ). Beide Größen müssen konsequent netto sein.
13. Monatsabschluss: die Checkliste
Wer den Wareneinsatz monatlich sauber ermitteln will, braucht einen festen Ablauf. Abgekürzte Schritte erzeugen Zahlen, auf die sich keine Entscheidung stützen lässt.
| Schritt | Aufgabe | Verantwortlich | Zeitaufwand |
|---|---|---|---|
| 1 | Stichtagsinventur aller Warengruppen, nach Geschäftsschluss | Bar- bzw. Küchenleitung | 1–3 h |
| 2 | Lieferantenrechnungen des Monats sammeln, netto summieren | Betriebsleitung | 30 min |
| 3 | Wareneinsatz je Warengruppe berechnen | Betriebsleitung | 15 min |
| 4 | Nettoumsatz aus dem Kassensystem exportieren, ohne Trinkgeld | Betriebsleitung | 10 min |
| 5 | Quote berechnen, mit Vormonat und Vorjahresmonat vergleichen | Betriebsleitung | 10 min |
| 6 | Schwundprotokoll auswerten, Abweichungen dokumentieren | Bar- bzw. Küchenleitung | 20 min |
| 7 | Bei mehr als 2 Punkten Abweichung: Ursachenanalyse starten | Betriebsleitung | nach Bedarf |
14. Häufig gestellte Fragen (FAQ)
Was ist eine gute Food Cost Percentage?
Für die meisten Full-Service-Restaurants liegt die ideale Food Cost Percentage zwischen 28 und 32 Prozent. Fast-Food-Konzepte schaffen oft 25 bis 28 Prozent, während Steakhouses und Seafood-Restaurants bis zu 40 Prozent akzeptabel sein können.
Wie berechne ich den Food Cost pro Portion?
Addiere die Kosten aller Zutaten in der exakten Menge, die für eine Portion benötigt wird. Beispiel: 150 g Lachs à 22 €/kg = 3,30 € + 200 g Gemüse à 3 €/kg = 0,60 € + Saucen und Beilagen 0,90 € = 4,80 € Food Cost pro Portion.
Was ist der Unterschied zwischen Food Cost und Wareneinsatz?
Im Wesentlichen das Gleiche: „Food Cost“ ist der international gebräuchliche englische Begriff, „Wareneinsatz“ die deutsche Entsprechung. Beide bezeichnen die Kosten für Lebensmittel und Getränke im Verhältnis zum Umsatz.
Was ist der Unterschied zwischen Pour Cost und Wareneinsatz?
Der Pour Cost ist kalkuliert und bezieht sich auf ein einzelnes Getränk laut Rezeptur. Der Wareneinsatz ist gemessen und umfasst alles, was tatsächlich aus dem Lager verschwunden ist. Die Differenz zwischen beiden zeigt Schwund, Bruch und Fehlausschank.
Wie oft sollte ich meinen Food Cost berechnen?
Idealerweise wöchentlich als Running Food Cost. Eine vollständige Berechnung mit Inventur empfiehlt sich monatlich. So erkennst du Trends früh und kannst rechtzeitig gegensteuern.
Wie senke ich meinen Food Cost schnell?
Die schnellsten Hebel sind Portionskontrolle (sofortige Wirkung), Lieferantenvergleich (kurzfristig), und Menü-Engineering (mittelfristig). Starte mit einer genauen Rezeptkalkulation – die meisten Betriebe stellen dabei fest, dass ihre tatsächlichen Portionsgrößen deutlich über der Kalkulation liegen.
Was gehört alles zum Food Cost?
Alle Lebensmittel und Getränke, die für die Produktion verwendet werden, inklusive Gewürze, Öle, Garnituren und Verluste durch Schwund oder Verderb. Nicht dazu gehören Verpackungsmaterial (eigene Kostenart „Verpackung & Hilfsstoffe“), Personalkosten, Miete, Energie und andere Betriebskosten.
Sollte ich Food Cost auf jedes Gericht einzeln oder auf die gesamte Karte berechnen?
Beides. Die Kalkulation pro Gericht ist die Grundlage für deine Preisgestaltung. Der Gesamt-Food-Cost über alle Gerichte zeigt dir, ob dein Mix insgesamt profitabel ist. Man spricht hier auch von „blended Food Cost“.
Fazit: Deine Food Costs im Griff
Die Food Cost Formula ist kein Hexenwerk – aber ihre konsequente Anwendung ist der Unterschied zwischen profitablen und kämpfenden Gastronomiebetrieben. Starte damit, deine Rezepte sauber zu kalkulieren, führe regelmäßige Inventuren durch und nutze die Benchmarks aus diesem Guide, um deine Zahlen einzuordnen. Und wenn du bereit bist, den nächsten Schritt zu gehen: Mit einer digitalen Warenwirtschaftslösung automatisierst du Kalkulation und Bestandsführung – und sparst jede Woche Stunden an manueller Arbeit.

Über den Autor
Angela Forster
Business Development